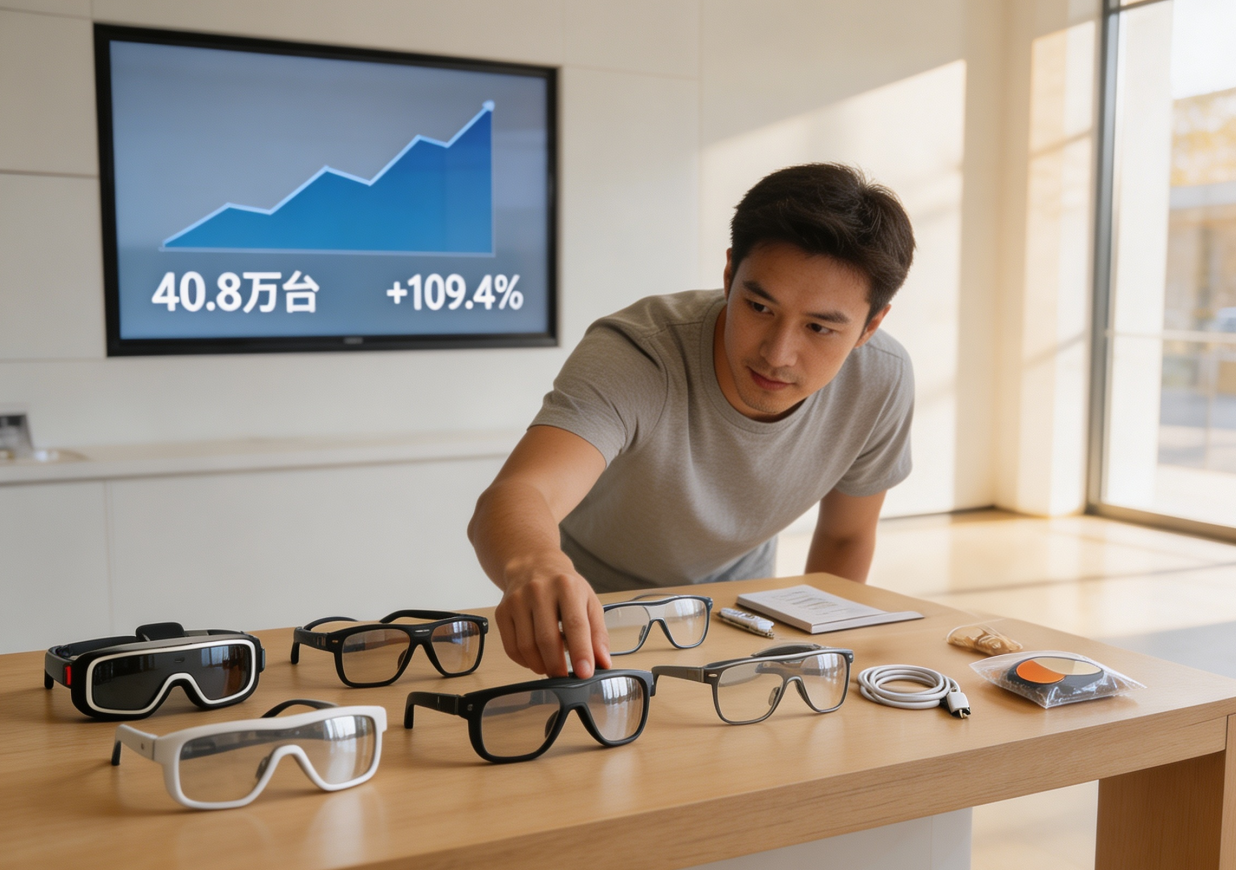
2026年上半年,国内AR眼镜销量40.8万台,同比增长109.4%。这个数字放在任何一个消费电子品类里都算激进,但它背后的信号更值得注意:过去只属于极客和开发者的设备,开始被普通消费者认真考虑了。行业把2026年称为“百镜大战”爆发之年,不是没有道理。几乎所有有头有脸的玩家都挤进了这条赛道,资本和供应链资源向头部集中,竞争烈度陡然上升。但热闹之下,AR眼镜要真正成为下一代大众计算终端,还有几道硬门槛必须跨过去。
最直观的变化是重量。早期AR眼镜动辄上百克,戴半小时鼻梁就压出红印。现在主流机型已经控制到80克以内,部分消费级产品做到50克上下。50克是什么概念?一副普通板材光学眼镜大约20到30克,金属框的可能到40克。也就是说,AR眼镜虽然还称不上“无感”,但已经进入日常佩戴的容忍区间。厂商们追求的是一种“科技隐形”状态:外观上尽量像普通眼镜,不引起额外注意。液态金属铰链、纳米涂层、小型化光学模组,这些工程手段都在为同一个目标服务——让你忘记自己戴着一台计算设备。液态金属铰链解决的是镜腿与镜框连接处的柔韧性和耐用性问题,让眼镜在不同头型下都能贴合而不易折断;纳米涂层则用来抵抗日常使用中的指纹、油污和轻微刮擦,让镜片保持通透。这些细节听起来琐碎,却决定了用户是否愿意每天戴着它出门。
光学方案的选择曾是AR眼镜最大的分歧点。早期BirdBath反射式方案便宜、容易实现,但镜片厚、视场角小、透光率差,戴出去像罩了一层半透明罩子。现在行业共识逐渐收敛到MicroLED微显示加光波导。光波导镜片可以做得很薄,光线通过波导结构在镜片内传播再耦出到人眼,环境光几乎不受遮挡。全彩光波导的量产良率在提升,成本在下降,这决定了未来两年AR眼镜的显示质量和价格走向。我倾向于认为,除非出现完全不同的技术路线,否则MicroLED+光波导就是消费级AR眼镜的正解。BirdBath方案不会被立刻淘汰,它可能在入门级产品或者特定行业设备里继续存在一段时间,但天花板已经很明显。光波导一旦跨过量产门槛,厚度、视场角、亮度这几个关键指标的优势会迅速拉大差距。
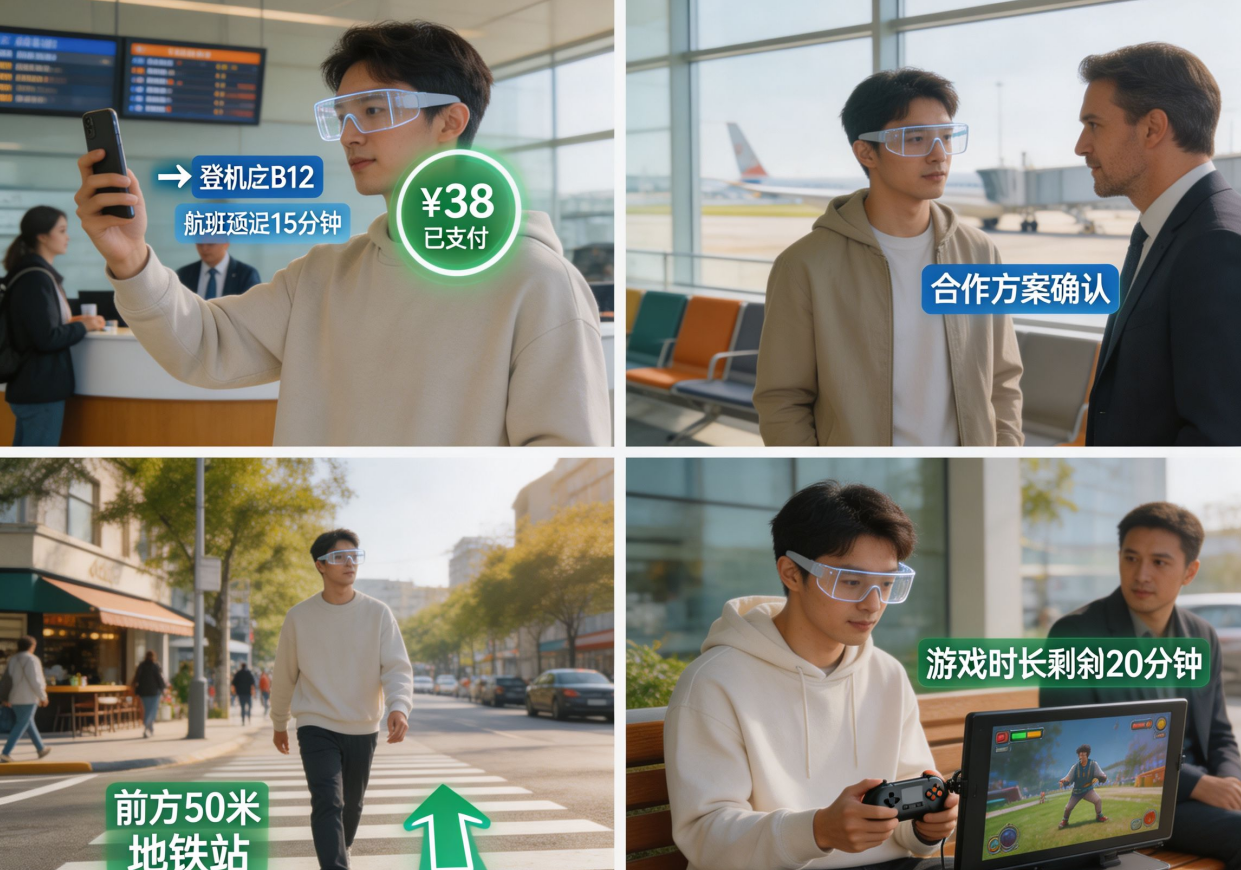
如果只是把屏幕缩小架到眼前,AR眼镜永远只是一个小众外设。AI大模型的接入改变了这件事。眼镜不再是被动显示手机推送内容的“第二屏幕”,而是一个能理解你第一视角所见、主动提供信息的空间智能体。眼动追踪知道你在看哪里,手势识别让你在空中比划就能操作,环境感知让眼镜知道你在商场、机场还是会议室。交互从手动点选变成所见即所得。比如你看向一块路牌,眼镜直接给出方向;你盯着一个外国人说话,实时翻译字幕就浮现在对方脸旁。这种体验一旦成熟,手机都显得笨重。过去AR眼镜的交互逻辑沿袭了手机那一套:菜单、点击、滑动。现在大模型把语义理解带进来之后,交互可以跳脱界面本身。你说“帮我看一下这个航班几点登机”,眼镜知道你在看哪块屏幕,提取信息再回答你。这比掏出手机打开航旅App快得多,也更自然。
硬件架构也在变。过去AR眼镜大多分体式,算力依赖手机,眼镜本身只是个显示终端。现在头部厂商开始给眼镜装专用SoC,比如高通的AR1平台,让眼镜具备独立运行能力。这意味着竞争重心从硬件参数转向生态。谁能先搭起操作系统加应用商店的闭环,谁就更可能复制智能手机的成功路径。开发者不会为一个只有几十万活跃用户的平台投入太多,所以生态建设必须与出货量同步推进,这又回到了那个老问题:先有鸡还是先有蛋。高通AR1这样的芯片出现,说明供应链已经看到了独立主机的需求。独立化不只是为了摆脱手机,更是为了给AI推理留出本地算力空间。当眼镜需要实时处理第一视角视频流、做语音识别和视觉理解时,把数据全部传到手机再回传,延迟和功耗都扛不住。本地算力的价值就在这里。
消费端最直接的场景是翻译。出国旅游或者商务谈判,眼镜屏幕上叠加实时翻译字幕,配合唇动识别锁定说话人,嘈杂环境也能用。这不是锦上添花,而是刚需。空间导航也是,导航箭头直接铺在真实路面上,不用低头看手机。视线确认支付更激进一点,看一眼支付终端就完成交易,连掏手机的动作都省了。娱乐方面,AR眼镜可以外接掌机当大屏用,也能玩空间交互游戏;第一视角录制让记录生活变得毫无仪式感,抬手就拍。这些场景单独拎出来都不算惊天动地,但叠加在一起,就构成了一副“不用掏出手机”的日常图景。AR眼镜的野心不是替代手机,而是让很多原本需要手机介入的瞬间变得不必要。
B端走得比消费端更早,也更深。工业巡检和维修是最成熟的场景之一:工人眼前叠加设备图纸、操作步骤和远程专家画面,边看边操作,减少失误。医疗上远程会诊和手术辅助导航已经在部分医院试点。教育实训同样受益,学生戴着眼镜进行虚拟拆装练习,虚实结合。公共服务和无障碍助残是容易被忽视但社会价值很大的方向。视障人士通过眼镜实时识别环境并语音播报,相当于多了一双眼睛。文博导览、交通调度也都有落地案例。B端场景有一个共同点:容错率低,但价值密度高。企业愿意为效率提升和错误减少付钱,这比消费端靠尝鲜驱动要稳定得多。可以说,AR眼镜的商业化第一步是从B端迈出去的,消费端的爆发还需要时间。
销量数据确实好看。2026上半年国内智能眼镜全渠道销量90.9万台,同比增长85.5%;其中AR眼镜40.8万台,增长109.4%,是主要拉动力量。机构预测全年智能眼镜销量有望冲击320万台。政策也在加码,智能眼镜被纳入全国消费补贴目录,个人购买享受15%补贴。巨头入局带来资金和供应链整合能力,但行业整体仍处在早期扩张阶段,很多企业靠补贴换规模,现金流并不健康。补贴能降低购买门槛,但无法解决产品本身的价值问题。如果用户买回去只是尝鲜两周就闲置,复购和口碑都撑不起长期增长。
硬件上最难啃的是重量、算力、续航这个不可能三角。显示驱动、AI本地推理、多传感器同时工作,功耗压力巨大。目前4到6小时续航已经接近现有电池密度天花板,离全天候佩戴还差得远。固态电池可能是破局点,但量产时间表还不明确。眼镜这种产品形态决定了电池不能太大,否则重量和体积都会失控。而算力越高,功耗越大;屏幕越亮,功耗越大;传感器越多,功耗越大。三个方向同时加码,续航就会被压到很短。这是所有AR硬件团队每天都要面对的工程矛盾:不是不想做全天候,而是物理条件不允许。
价格方面,光波导模组成本虽然回落,主流AR眼镜售价仍维持在3000到8000元。想复制智能手机普及度,主力机型必须下探到2000元以下,这需要整个供应链再降一轮成本。光波导的量产良率是成本的核心变量。良率每提升几个百分点,单片模组成本就能往下走一截。除此之外,MicroLED微显示器的良率和封装成本同样关键。现在MicroLED单色已经可以低成本量产,但全彩还需要攻克巨量转移和色彩转换的工艺难题。价格降不下来,大众市场就只会是空谈。
隐私伦理问题绕不开。眼镜自带摄像头,公共场合拍摄和信息采集的争议会越来越尖锐。产品体验和社会规范之间需要建立新的共识,这不是厂商单方面能解决的。当你在咖啡馆里对着眼镜说一句话,旁边的人可能已经被拍进去了。这种隐蔽性让很多人感到不安。厂商可以加指示灯、可以默认关闭摄像头,但这些措施能否被社会接受,还需要时间验证。欧盟和国内监管机构已经开始关注穿戴设备的隐私边界,法规的走向会直接影响产品设计和功能取舍。
商业模式同样没有跑通。目前AR眼镜还没找到一个像手机通讯、社交那样高频刚需的杀手级应用,更多是靠尝鲜和细分场景支撑。如果一直停留在极客玩具和生产力工具之间的模糊地带,市场天花板会很有限。有人寄希望于AI Agent的普及,让眼镜成为个人助理的入口;也有人认为AR游戏和社交会率先破圈。但无论哪条路,都需要一个足够大的用户基数来支撑开发者投入。没有内容,用户不买;没有用户,开发者不做。这个循环必须靠某种外力打破,可能是某个爆款应用,也可能是价格突然降到临界点。
把今天AR眼镜的处境和智能手机早期对比是有道理的。技术路线刚刚收敛,供应链还在打磨,生态远未成型。但光学器件、专用芯片、生成式AI的进步速度,比当年手机快得多。如果光波导良率继续提升,固态电池在未来三到五年落地,价格下探到2000元以下,AR眼镜进入普通人生活的速度可能比预想更快。到那时,它未必取代手机,但很可能成为继手机之后又一个随身携带的核心计算平台。百镜大战只是序幕,真正的淘汰赛还没开始。现在的热闹里夹杂着太多泡沫和试错,但方向已经很清楚:一副能全天佩戴、能看懂你所见、能在你需要时主动开口的眼镜,不再只是科幻片里的道具。