电商平台上,它们被塞进同一个“智能穿戴”分类。媒体用一个“XR”打包。但你真正戴上它们,会发现这是两种完全不同的设备,解决的是相反的问题。
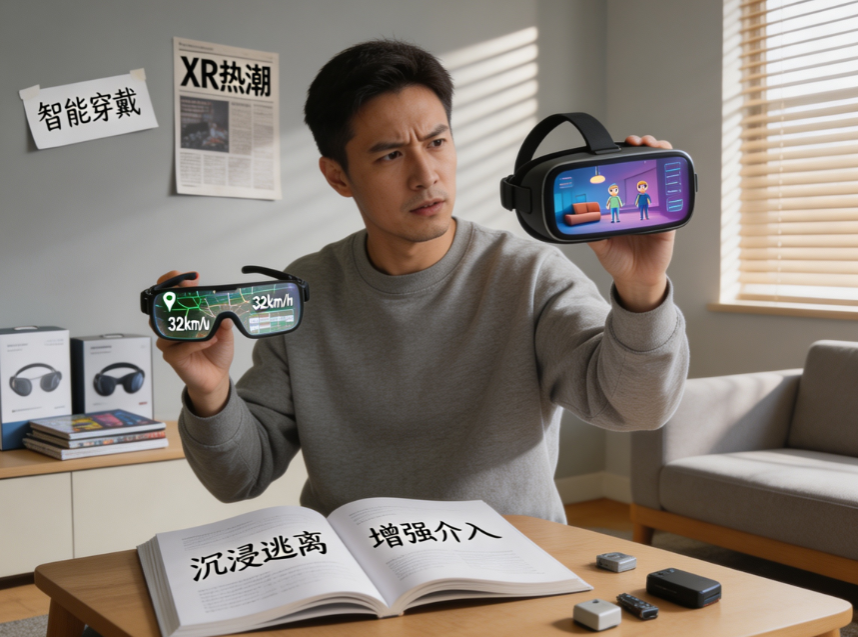
先说两个场景。
VR的账:怎么让人忘掉现实
客厅里打一局《Beat Saber》。头显戴上去,视野被两块屏幕填满。现实世界消失了,只剩眼前的方块、手柄的震动、音乐的节奏。二十分钟后摘下来,额头上有压痕,眼睛周围出汗,视线要几秒才能重新对焦到真实世界。
这台设备要做的,是在完全封闭的视觉通道里,用足够高的分辨率、足够低的延迟,骗过大脑,让它相信自己在一个不存在的地方。
VR的每一项工程决策都在服务“沉浸”这件事。重量可以妥协,外观可以妥协,使用者必须主动进入一个专门的时间和空间。所以Quest 3可以做到五百多克,戴四十分钟就累,但没关系——你不是为了戴一整天而买它的。
AI眼镜的账:怎么让人忘掉戴着它
另一个人走在街上,戴着一副看起来和普通粗框眼镜差不多的东西,不到五十克。抬眼看到一栋老建筑,随口问“前面那栋楼是什么”,两秒后耳边传来回答。路过一家店,顺手拍了张照片。整个过程中,真实世界始终可见。数字信息只是偶尔在视野边缘浮出来一小块。
这台设备要做的,是在不影响正常看东西的前提下,让摄像头、麦克风和AI随时待命,同时保证八小时后还挂在脸上不觉得累。
这两个场景之间的差异,比任何技术名词都能说明问题。VR优化的是沉浸时长内的体验密度——它可以让画面更暗、更重、更封闭,只要那二十分钟足够震撼。AI眼镜优化的是全天佩戴的无感程度——每增加一克重量、每降低一小时续航、每让外形偏离“普通眼镜”一点,都在削减产品存在的理由。
这个分野会一路传导到整机的每一个子系统,后面两篇会逐一展开。
先把词捋直
行业里最混乱的不是技术,是命名。VR、AR、MR这几个词被厂商用得随心所欲,但背后是不同的技术路径。
VR(虚拟现实)指用不透明显示屏完全遮挡现实视野,通过左右眼显示略有差异的两幅图像营造立体感。代表产品Meta Quest 3、PlayStation VR2、Valve Steam Frame。这个定义基本没有争议。
AR(增强现实)才是真正的战场。它要求在保持真实世界可见的前提下叠加虚拟内容,但关键分歧在于“怎么看见现实”。由此分出两条路:
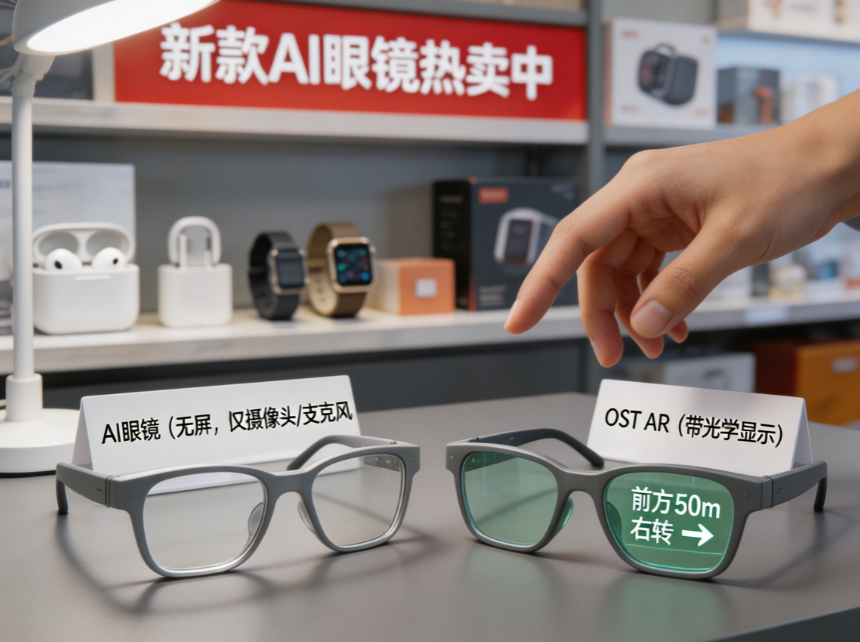
OST(光学透视):光线直接穿过透明镜片进入眼睛,虚拟内容通过微型投影和光学组合器叠加上来。真实世界零延迟、零画质损失,但虚拟内容的亮度和视场角受光学方案限制极大。这是带显示AI眼镜的技术路线。
VST(视频透视):用摄像头拍下现实,在屏幕上实时渲染,再叠加虚拟内容。真实世界经过摄像头、ISP、屏幕这一整条链路,有延迟、有畸变、有画质损失。但虚拟内容可以自由控制,还能做虚实遮挡——比如让一只虚拟的猫躲在真实沙发后面。Quest 3的透视模式、Apple Vision Pro走的都是这条路。
MR(混合现实)呢?一个营销色彩更重的词,通常指“能无缝在VR和VST之间切换、且虚拟与真实物体能互相遮挡和交互”的设备。从硬件上说,MR就是加了高质量彩色VST的VR头显,没有本质区别。
把这些概念排成一条光谱更清楚。一端是封闭VR,现实完全不可见,代价是与现实隔离、无法长时间佩戴。另一端是无屏AI眼镜,现实完全可见、没有任何叠加显示,代价是只能听和拍、没有视觉输出。中间是VST MR和OST AR,各自带着不同的妥协。
要注意的是,市售的“AI眼镜”大多数其实是无屏的——有摄像头、麦克风、扬声器,但没有显示器。真正带光学显示的是OST AR那一档。两者在成本、重量、供应链上差别巨大,却在销售宣传中被统称为“AI眼镜”。这是造成混淆的主要来源。
2026年的真实坐标
概念厘清之后看数据。先说清楚:不同机构对“智能眼镜”的统计口径差异极大,直接横向比较会得出荒谬结论,所以按机构分列。
Counterpoint Research在2026年6月发布的报告覆盖VR、AR与智能眼镜全部品类。数据显示,2026年第一季度全球智能眼镜整体出货同比增长83%。但这个增长数字掩盖了一个极其分裂的内部结构:VR同比下滑17%,AR眼镜增长136%,无屏智能眼镜增长210%。
同一份报告还有更细的结构变化。AR眼镜内部,BirdBath/平板棱镜方案占比从去年同期的82%降到58%,光波导方案从18%升到42%——这说明带显示的AR眼镜正在从“看着像墨镜”往“看着像普通眼镜”的方向走。无屏智能眼镜市场,Meta的份额从上一季度的82%升至84%,几乎是垄断。
厂商层面,BirdBath细分里RayNeo占41%、VITURE占34%(同比暴涨281%)、XREAL领跑。波导细分里Rokid以41%居首,Meta占38%(受Ray-Ban Display关键元器件良率和美国市场限售拖累),Even Realities占9%,阿里占5%。
Omdia从显示面板的角度看,口径与整机出货不同。它预计2026年近眼显示市场营收6.75亿美元、同比增长12%,出货1453万台、同比增长16%。其中AR显示产品出货410万台、同比暴涨154%,营收1.56亿美元;VR显示出货1050万台、同比下滑4%,营收5.187亿美元。Omdia分析师对VR的判断相当直接:连续两年下滑后,短期是缓慢修复而非快速反弹。原因是设备体积大、功耗高、不适合全天佩戴,加上内容生态缺少真正打动大众的杀手级应用。
IDC偏向整机与区域。它预测2026年全球智能眼镜出货突破2368.7万台,中国491.5万台。作为对照,IDC在2026年3月给出的中国区2025年实际出货是246.0万台、同比增长87.1%——注意,这个实际值低于IDC自己2025年初“275万台、增长107%”的预测,说明增长强劲但低于预期。
TrendForce从供应链视角给出2026年全球2260万台的预测,逻辑是光机模组和SoC产能扩张支撑出货。
把这几组数字放在一起,能得出的稳健结论是:2026年智能眼镜整体处于翻倍量级的增长区间,增量几乎全部来自轻量化、可全天佩戴的形态;VR头显在持续萎缩。
厂商用脚投票
头部厂商的战略转向比任何数据都更有说服力。
苹果在2025年10月把Vision Pro换上M5芯片,除此之外几乎没有实质更新。2026年6月反而把起售价从3499美元上调至3699美元。更关键的是,多家信源(包括分析师郭明錤和彭博社Mark Gurman)指出,苹果已取消二代Vision Pro和轻量版“Vision Air”的开发计划,研发资源转向两款智能眼镜——对标Meta Ray-Ban的无屏AI眼镜(代号N50,目标2027年出货)和带显示的AR眼镜(最快2029年)。三星显示专为廉价头显开发的G-VR玻璃基Micro-OLED面板项目,据报已随产品取消而终止。
Meta放缓了Quest 3和3S的后续新品节奏,重心压在Ray-Ban系列上。Ray-Ban Display(799美元,带单目显示加神经腕带)在2026年1月宣布暂停英国、法国、意大利、加拿大的上市计划,优先供应美国订单,理由是等待名单已经排到2026年。
Valve的Steam Frame是2026年VR侧最重要的新品,但它本身带有明显的“PC串流加独立运行”混合定位,而非纯沉浸式路线。
这篇的核心,只有三条
第一,VR眼镜与AI眼镜不是同一产品的两个版本,而是优化目标相反的两条工程路径。前者追求封闭沉浸的体验密度,后者追求全天佩戴的无感。
第二,行业里被统称为“AI眼镜”的产品中,绝大多数其实没有显示器,与带光波导显示的AR眼镜在成本、重量、供应链上完全是两个物种。
第三,2026年的市场数据呈现清晰的结构性转向:智能眼镜整体高速增长,但增量几乎全部来自轻量化形态。VR单独看是负增长,苹果和Meta两家最具指标意义的厂商已经把研发资源从头显转向眼镜。
接下来两篇进入硬件内部。第2篇拆解VR:为什么它做不轻、为什么有人会晕、Pancake光学解决了什么又带来了什么。第3篇拆解AI眼镜:为什么它做不亮、为什么续航上不去、以及围绕“重量”展开的供应链战争。