2026年的智能眼镜市场,交出了一份违背行业直觉的答卷。
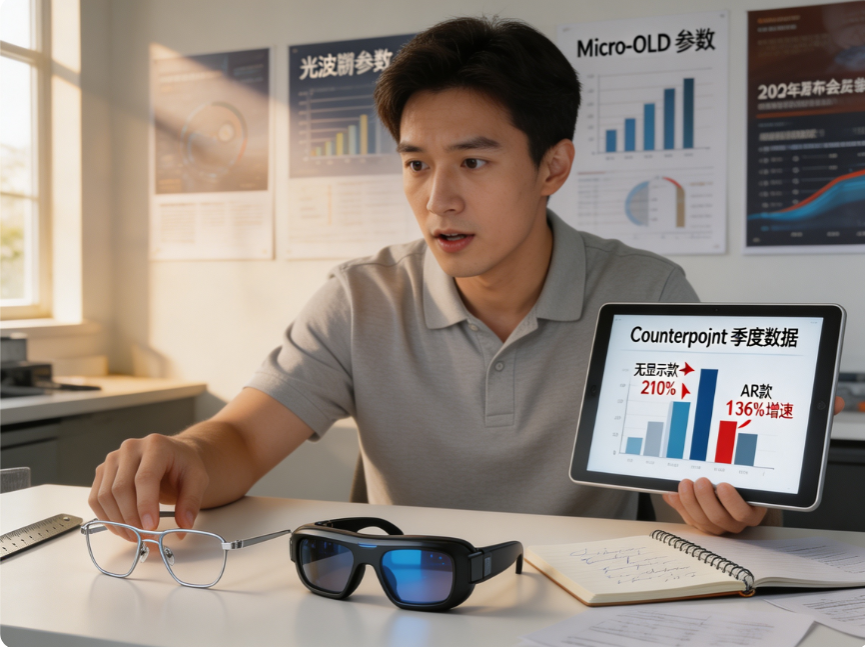
Counterpoint发布的一季度出货量数据显示,无显示智能眼镜同比增长210%,带显示的AR眼镜增速为136%。这个数字耐人寻味——过去几年,行业几乎默认了“显示能力是智能眼镜的核心”,光波导、Micro-OLED、视场角是发布会的绝对主角,没有屏幕的产品甚至被质疑“算不算真正的智能眼镜”。
但市场用脚投了票。消费者没有优先选择那块“戴在脸上的屏幕”,反而为一副看起来和普通眼镜没什么区别、只能拍拍照、听听音、问问AI的产品买了单。
这不是技术的倒退,是产业的回归。当智能眼镜从概念期进入普及期,最先跑出来的永远不是最炫酷的那一个,而是最没负担的那一个。
一、先像眼镜,再谈智能:被颠倒的产品逻辑
很长一段时间里,智能眼镜的产品逻辑是反过来的:先定义智能,再凑出一副眼镜。
厂商的发布会永远先讲技术参数:多少分辨率的显示面板,多大的视场角,多少颗TOF深度摄像头,多强的端侧NPU算力。所有人都在比拼“智能的浓度”,堆叠更多功能、更前沿的技术,试图证明自己更接近“下一代计算终端”的定义,却很少有人停下来问一句:这副眼镜,用户愿意每天戴吗?
消费者的决策逻辑刚好相反。对于一副要戴在脸上的设备,第一个判断标准从来不是“它能做什么”,而是“我戴着它出门会不会奇怪、会不会累、会不会麻烦”。功能再多,戴半小时就压得鼻梁疼,或者走在路上回头率太高,用户自然会把它收进抽屉,新鲜感过去之后再也不会碰。
无显示AI眼镜恰恰绕开了这些最难解的问题。
不需要在镜片里集成复杂的光学显示系统,就不用为了光路设计加厚镜架、加重镜框,也不用反复调试透光率和显示效果的平衡;不需要空间感知和视觉交互,就不用搭载多颗摄像头和深度传感器,省掉了大量的元器件体积和重量。去掉了最大的两块重量来源,整机重量就能压到和普通眼镜接近的水平——20到30克,戴在脸上几乎没有额外的负重感,鼻梁和太阳穴不会有明显的压迫感,戴一整天也不会觉得累。
更重要的是外观。没有外露的显示模组,没有突兀的摄像头阵列,镜架线条就能做得和常规光学眼镜一样简洁。别人从外观上几乎看不出这是一副智能眼镜,不会投来好奇的目光,不会引发“你是不是在拍我”的猜忌。用户不用承受“科技设备感”带来的社交压力,就像戴一副普通的近视镜、太阳镜一样自然,不用在意别人的眼光。
这就是这条路线的核心:不是功能最多,而是使用阻力最小。
很多人会质疑,没有屏幕,智能体现在哪里?但智能从来都不等于视觉输出。语音交互、环境感知、信息处理,这些都是智能的形态。对于每天要戴十小时以上的设备来说,“能一直戴着”本身就是最强的产品竞争力——只要它始终在你脸上,AI就随时都在;如果它每天只被戴半小时,再强的功能也发挥不了价值。
二、Meta的验证:卖眼镜,顺便交付AI能力
市场已经用真金白银验证了这条路线的可行性,最典型的样本就是Ray-Ban Meta。
IDC的数据显示,2026年第一季度,Meta拿下了全球智能眼镜市场69.2%的份额。这个数字足以让很多人意外——毕竟它既没有光波导,也没有空间计算,甚至连块正经的屏幕都没有。它的成功,恰恰是因为它从来没把自己做成“戴在脸上的电脑”。
Ray-Ban Meta的产品逻辑非常朴素:先做一副合格的、大家愿意戴的雷朋眼镜,再往里面加AI功能。
雷朋在眼镜行业积累了近百年的品牌认知和设计经验,它知道什么样的镜型百搭不出错,什么样的重量适合长时间佩戴,什么样的款式能覆盖不同的脸型。消费者拿到手的首先是一副质感在线、款式经典的太阳镜或光学镜,哪怕不用任何智能功能,戴着出门也完全没问题,不会有任何违和感。
在此基础上,它加入的功能都非常务实,没有任何科幻概念,全是日常生活里的高频场景。
看到好看的风景、有意思的街头瞬间,不用掏手机,轻点镜腿就能拍第一视角照片和视频,双手不用离开自行车把手、咖啡杯或者牵着孩子的手;遇到不认识的建筑、看不懂的外文菜单,开口问AI,答案直接传到耳边,不用低头举着手机搜索,也不用在陌生的环境里分心看屏幕;走路、跑步、通勤的时候,它就是一副开放式音频设备,接电话、听音乐、听消息,不用塞着耳机闷耳朵,也不用掏出手机解锁操作,还能同时听到周围的环境音,更安全也更自然。
没有虚拟大屏,没有空间交互,没有炫酷的演示效果。但这些功能每一个都对应着一个“手机做起来有点麻烦”的瞬间——掏手机慢一步就错过了拍摄时机,走路看手机不安全,戴耳机听不到外界声音。它不是要替代手机,是把那些手机用起来不够自然的动作,变得顺手。
消费者买它,本质上买的是一副日常佩戴的眼镜,顺便获得了AI能力。而不是买了一台智能设备,还要强迫自己适应它的重量和外观。这两种逻辑的用户接受度,天差地别。
很多人看不上这种“没有技术含量”的产品,觉得它只是“加了蓝牙的眼镜”。但消费电子的普及从来都不是靠技术堆砌,而是靠降低门槛。当一款产品让用户感觉不到“智能”的存在,只是觉得“好用”,它就真正走进了日常。
三、AR眼镜,押注另一个时间维度的未来
当然,这不是说AR眼镜没有价值。恰恰相反,以XREAL为代表的显示型AR眼镜,走的是另一条完全不同的路,瞄准的是另一个维度的需求。
比如XREAL One Pro,用Micro-OLED显示做到57度视场角,等效171英寸的虚拟大屏。它解决的需求很明确:随身大屏。出差的时候在酒店里看电影,比笔记本电脑屏幕大得多,沉浸感更强;临时需要办公,投出一块虚拟显示器,不用带沉重的便携屏,也能拥有多屏办公的效率;居家玩游戏,巨幕式的画面感是普通屏幕比不了的。
它的核心价值,是把“大屏体验”便携化。对于有影音娱乐、移动办公需求的用户来说,这是实打实的痛点解决。它不是日常佩戴的品类,是随身的显示外设,相当于一个可以戴在脸上的便携显示器。
所以,无显示AI眼镜和AR眼镜,看似同属智能眼镜赛道,其实卖的是两种完全不同的价值,面向的是两类完全不同的用户,使用场景也几乎没有重叠。
一边的定位是“永远戴着的AI助手”,目标是替代你的日常眼镜,全天候佩戴,随时提供语音服务,核心是高频、轻量、无感;另一边的定位是“随身携带的空间显示器”,目标是替代你的显示器和电视,在需要大屏的时候拿出来用,核心是沉浸、大屏、强视觉体验。
AR路线的能力上限显然更高。当显示技术、空间计算和内容生态成熟之后,它能做到的事情会远不止影音和办公,真正实现虚实融合的空间交互,甚至重构下一代计算终端的形态。但高上限的另一面,是高门槛。它要面对的问题太多了:重量怎么从七八十克降到三十克以内,功耗怎么控制才能保证全天续航,显示效果怎么在不同光线环境下保持稳定,内容生态怎么搭建,怎么解决长时间佩戴的眩晕和视觉疲劳……
这些问题不是短时间能完全解决的,涉及光学、芯片、电池、内容等多个产业链环节的成熟度。这也决定了AR眼镜现在还处在小众尝鲜的阶段,它有自己的目标用户和市场,但距离“人人都能戴的日常用品”还有很长的距离。它不是没有需求,是需求的场景更特定,用户群体更垂直,自然普及速度会慢一些。
四、市场从不等待终极产品,小价值先行是普及规律
IDC的预测数据显示,2026年全球无显示智能眼镜的出货量会达到1360万台。仅2026年第一季度,就出货了约225万台,这个数字已经接近2024年全年的品类规模。
增长速度背后,是一个非常朴素的消费电子规律:市场从来不会等待一款功能完美的终极产品。消费者不会等所有技术都成熟了、所有功能都配齐了再买单,他们只会为当下就能解决的一两个痛点付费。
这不是智能眼镜独有的现象,整个消费电子行业的普及都是这个逻辑。
八十年代的移动电话,只能打电话,连短信都发不了,体积大得像砖头,续航只有短短几小时,但它解决了“移动通话”这一个核心痛点,就迅速打开了高端市场。没有人因为它不能上网、不能拍照就拒绝买单,因为能随时随地打电话这件事本身就足够有价值。
再看智能手表,早期的产品只能计步、看消息、测心率,很多人嘲讽“就是个加了屏幕的手环”。但它解决了“不用掏手机就能看消息、接电话”这个小痛点,就慢慢走进了普通人的生活。现在的智能手表功能越来越全,能测血氧、能做心电图、能独立通话、能导航,但最初的普及,靠的就是那一点点不起眼的便利。
新硬件的第一步,永远都不是替代谁,而是找到一个现有设备做起来不够自然、不够方便的小动作,把它做好。
无显示AI眼镜就是这样。它替代不了手机,也替代不了AR眼镜,但它把第一视角拍摄、免提通话、随身AI问答这些动作,做得比手机更顺手、更自然,同时几乎不增加佩戴负担。就这一点点价值,就足以支撑起一个快速增长的市场。
很多厂商总想着一步到位,做出终极形态的产品,直接定义下一代终端。但历史告诉我们,消费电子的普及从来都是渐进式的。先有小范围的刚需,再慢慢迭代功能,逐步扩大场景,最终走到终极形态。上来就做全功能的产品,往往因为价格太高、负担太重、体验太复杂,卡在了普及的门槛外,只能吸引一小部分极客用户,永远走不进大众市场。
先让用户愿意买、愿意戴,再谈功能丰富和体验升级,这条路看起来慢,实际上是最快的。
五、两条路线终将殊途同归,核心比拼是无感佩戴
无显示路线赢了当下,不代表屏幕没有未来;AR路线走得慢,也不代表方向错了。
这两条路线,只是从不同的起点出发,奔向同一个终点。
那个终点,就是一副能够全天候佩戴、理解环境、主动提供信息的智能眼镜。它足够轻,轻到让人忘记它的存在;它足够智能,能看懂你周围的世界,在合适的时候给你合适的信息;它足够自然,戴在脸上和普通眼镜没有区别,不会引发任何社交尴尬。
要走到那里,需要两条路线各自演进,互相靠拢。
对于无显示AI眼镜来说,现在的纯音频形态只是起点。当显示技术进一步轻量化、低功耗化,比如Micro-LED做到足够薄、足够省电,成本也降下来之后,它完全可以加入轻量的显示功能。不用做全功能的AR,不用追求大视场角,只要能显示简单的导航箭头、翻译文字、提醒通知就足够。视觉信息的呈现效率永远高于听觉,在导航、翻译这些场景,一块简单的显示屏能带来体验质的提升。
对于AR眼镜来说,现在的厚重形态也只是过程。随着光学方案的迭代、芯片功耗的降低、集成度的提升,它一定会不断减重,不断优化外观,慢慢向普通眼镜的形态靠拢。当它的重量、外观都和普通眼镜差不多的时候,它的使用场景就会从特定场景扩展到全天候,真正走进日常。
一个从“眼镜”出发,慢慢加智能、加显示;一个从“显示”出发,慢慢变轻、变日常。两条路径方向不同,最终会在中间汇合。
所以眼下真正的行业竞争,从来不是比谁的功能列表更长,也不是比谁的技术更炫酷。核心的比拼只有一件事:谁能让用户更快地忘记自己正在佩戴一台智能设备。
谁先做到“无感佩戴”,谁就先拿到了通往大众市场的门票。技术参数会过时,功能列表会被超越,但佩戴体验的门槛,是最基础也最难跨越的壁垒。
回到最开始的问题:没有屏幕的AI眼镜,为什么卖得更快?
答案很简单:因为它先做到了“像一副眼镜”。
智能眼镜喊了这么多年“下一代计算终端”,但很多人都忘了,它首先是眼镜。所有的智能、所有的技术、所有的概念,都必须建立在“用户愿意天天戴”这个基础之上。脱离了这个基础,再先进的技术都是空中楼阁。
产业的发展总是这样,早期拼概念、拼炫技,大家都在比谁更有未来感;等到进入落地期,就开始拼体验、拼实用,谁更贴近真实的用户需求,谁就能跑在前面。
无显示AI眼镜的爆发,不是技术的退步,是产业的成熟。它说明智能眼镜终于不再是极客的玩具,开始走向普通人的日常生活。
而我们最终想要的那副智能眼镜,也一定会在这样的渐进迭代中,慢慢到来。