苹果的AI眼镜消息已经传了不止一轮。从Bloomberg的报道来看,苹果正在加速开发首款AI智能眼镜,方向与Meta Ray-Ban类似,重点是让眼镜成为AI时代的新入口。目前曝光的产品路线包括摄像头、麦克风、扬声器,以及与Siri、Visual Intelligence的结合。苹果还测试过不带摄像头的方案,隐私是主要考量。最新消息是,苹果计划在2027年WWDC左右公布这款产品,晚些时候开始出货。
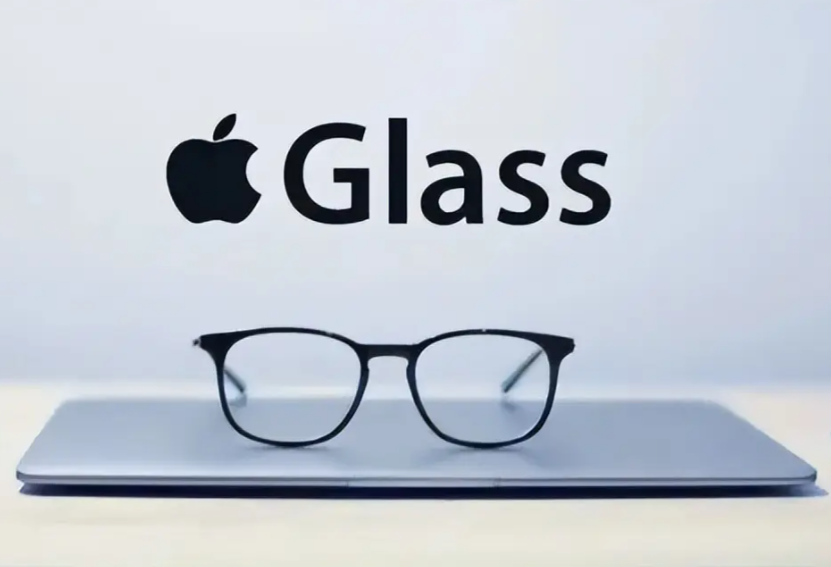
换句话说,苹果还没有真正入场。但中国品牌已经在真实的产品竞争里跑了好几年,而且跑出了销量,跑出了全球市场份额,也跑出了不同的产品路线。这不是一个“狼来了”的故事。这是一个窗口期正在倒计时的故事。
中国品牌已经先行,而且不止一款产品
苹果的AI眼镜还在开发阶段,国内市场的产品竞争早就开始了。目前几条比较清晰的路线已经形成。
有些走的是轻量化加AI加AR。外观已经非常接近普通眼镜,重量约49克,支持拍照、AI问答、实时翻译、导航、会议纪要。有更激进的做到38.5克,主打更接近日常佩戴的无感体验。这个路线看重的是“像眼镜”,把科技藏起来,让用户先愿意戴。
还有的路线更偏向AI加AR加显示。比如采用全彩MicroLED加光波导方案,重量约76到78克,支持AI问答、视觉理解、实时翻译、导航。支持eSIM独立通信,让眼镜逐渐摆脱对手机的依赖。这个路线更激进,也更接近“下一代计算设备”的想象。
另外秋果计划Wigain也在进入。产品从纯音频、拍摄,到带显示的AI加AR,形态差异很大。也就是说,现在的AI眼镜不是一个单一品类,而是一个光谱。一端是普通眼镜的轻量延伸,另一端是带显示的增强现实设备,中间是各种带摄像头和AI能力的过渡形态。
它们一直试图回答一个更根本的问题:这类产品除了“看起来很酷”,到底有什么用?
把AI能力落到具体场景:旅行中的实时翻译和导航,工作中的会议记录,基于视觉理解的AI问答。这些不是炫技,是在验证用户愿不愿意为这些功能每天戴上眼镜。这其实也是AI眼镜最核心的命题:它必须从“能做什么”走到“我每天为什么用”。
所以它们现在做的已经不只是“比苹果早发布一副AI眼镜”。它实际完成了三个阶段:先用产品把AI加AR眼镜做出来,再用品牌营销把新品类推向消费者,最后用销售结果验证市场。这也是中国AI硬件品牌目前比较有优势的地方:在巨头正式进入之前,通过快速迭代、产品矩阵和全球市场测试,去抢占一个新品类的用户认知。苹果真正入局之后,这种优势能保持多久,是下阶段最值得关注的问题。
苹果为什么现在才动手
苹果不是第一个看到AI眼镜机会的巨头。Meta和雷朋的合作已经验证了市场存在,苹果才加快自己的布局。这很符合苹果一贯的节奏:它很少第一个冲进新品类,但一旦确认方向,会用系统能力和生态优势把品类拉高一个维度。
从目前披露的信息看,苹果第一代AI眼镜更可能是一副没有显示屏的AI眼镜,重点放在语音交互、视觉理解和日常使用,而不是直接做成复杂的AR设备。这符合苹果目前AI能力的发展方向。Apple Intelligence和新一代Siri在推进,Visual Intelligence也在增强。如果这些能力从手机、电脑延伸到眼镜,用户就不需要先拿出设备,再让AI理解眼前的世界。眼镜本身成为AI感知和交互的入口。
所以苹果现在做AI眼镜,真正看中的可能并不只是一块新的硬件市场。它看中的是:当AI从“手机里的一个功能”变成随时陪伴用户的入口,下一代硬件应该长什么样。
这个逻辑和iPhone当年取代iPod的逻辑并不完全相同,但有一条是相似的:入口的迁移往往不是因为旧设备不好用了,而是因为新设备让某个核心动作变得更自然。对AI来说,最自然的动作是“看见”和“说话”。眼镜离眼睛最近,离嘴也不远。苹果不可能错过这个位置。
但苹果的入场也带来一个现实问题:它一旦把产品定义清楚,整个行业的参照系都会跟着变。中国品牌现在建立的先发优势,有一部分会被苹果的品牌势能和生态整合能力抵消。窗口期不是无限的。
离普及还差四个坎
苹果、Meta都在推动AI眼镜进入消费市场,但如果把“有产品”和“真正普及”分开看,现在的AI眼镜还处在早期阶段。卡点主要集中在四个地方。
第一是续航。AI眼镜和普通眼镜最大的区别是它需要持续耗能。摄像头采集视觉信息,麦克风持续接收语音,AI进行识别和计算,再通过扬声器或显示系统反馈。如果加入AR显示,功耗还会上升。问题变成很现实的三角关系:功能越多,功耗越高,电池越大,眼镜越重。但眼镜不可能像手机一样随身放一块大电池。这个约束是物理性的,短期很难突破。
第二是重量。现在一些AI眼镜已经做到40到70多克,看起来距离普通眼镜不算远。但重量不能只看数字。电池、芯片、摄像头等元件主要集中在镜腿,重量分布不均会直接影响佩戴舒适度。眼镜和手机最大的区别是:手机可以放进口袋,眼镜必须一直待在脸上。消费者可能愿意戴一次两次体验新产品,但如果鼻梁有压力、镜腿太厚、长时间佩戴不适,就很难形成每天使用的习惯。这个习惯的门槛比手机高得多,因为不适感是持续存在的。
第三是外观。这可能是行业里最容易被忽略的问题。手机可以长得很“科技”,耳机可以有明显的电子产品感,但眼镜本身有非常强的审美属性。消费者每天戴它出门,它会进入脸部视觉,成为穿搭的一部分。Ray-Ban与Meta的合作之所以值得关注,就是因为它尽量保留传统眼镜的外观和佩戴习惯,再把摄像头、麦克风、扬声器和AI能力藏进去。从这个角度看,AI眼镜的普及路径可能不是“科技感越来越强”,而是科技感越来越弱,眼镜感越来越强。用户要的不是一副“智能设备”,是一副戴着不奇怪、功能刚好有用的眼镜。
第四是AI体验本身。现在AI眼镜已经可以翻译、拍照、回答问题、识别眼前的物体、记录会议。但“能做什么”和“用户每天为什么要用”是两个完全不同的问题。手机之所以普及,是因为它解决了大量高频需求:通讯、支付、社交、娱乐、工作。AI眼镜还需要找到属于自己的高频场景。比如走在陌生城市时实时理解环境,与外国人交流时即时翻译,开会时自动记录和整理信息,双手正在工作时通过语音调用AI。这些场景真正成立之后,AI眼镜才有可能从“偶尔拿出来体验”变成“出门忘不了带”。
所以AI眼镜距离普及,真正缺的可能不是某一项单独的技术,而是把几个条件同时做到:足够轻、续航足够长、外观足够像普通眼镜、AI足够好用,而且存在足够多的高频场景。技术已经开始跑在前面,但大众市场还在等一个产品形态成熟的临界点。
巨头入场之后,中国品牌的机会在哪里
苹果拥有品牌、生态和系统能力,这是中国品牌很难正面复制的。但这并不意味着国产品牌没有机会。对于AI眼镜这样的新品类,中国品牌需要做的,是从市场和用户出发,找到巨头尚未完全覆盖的需求和场景。
一款新硬件能不能走向大众,最终还是要回到消费者身上:用户为什么愿意买?什么场景下真的会用?哪些功能只是“看起来很酷”,哪些才是真正有价值的需求?这些一线消费者反馈,反过来又会影响产品定位、功能设计和市场策略。
中国品牌相比巨头更值得发挥的空间,恰恰在这里。离市场更近,能快速获得一线消费者洞察,通过真实的产品体验和用户反馈不断验证产品、整合供应链资源。这种能力在品类早期尤其重要,因为早期用户的需求并不清晰,需要反复试错。苹果可以等市场教育完成之后再进场收割,但中国品牌没有这个资本等。
它们已经证明了一件事:在苹果还在画路线图的时候,中国品牌可以先把产品卖出去,把渠道铺开,把用户认知占住。但先发优势不是护城河。苹果一旦正式入场,产品定义、系统体验和品牌信任度都会对现有玩家形成挤压。到那个时候,比的就不再是谁更早,而是谁更接近用户对“一副好用的AI眼镜”的真实预期。
窗口期大概还有一年到一年半。够用,但也不宽裕。