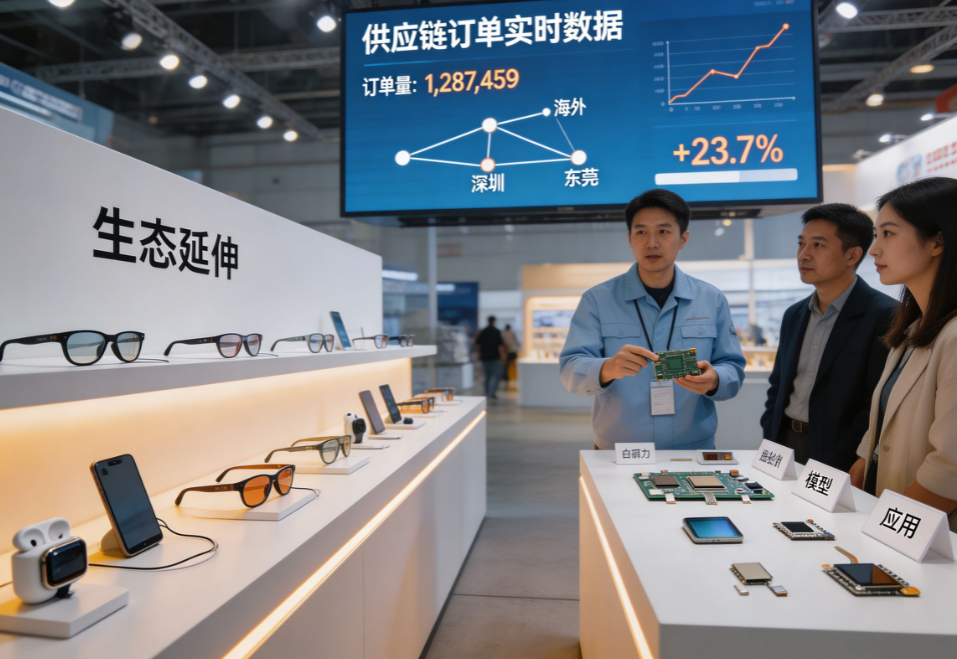
2026年的智能眼镜市场,已经没人再把它当成一个概念。密集的发布会、融资消息和供应链订单都在推高同一个判断:它可能接替手机,成为下一代超级计算平台。但“百镜大战”真正开打之后,产业内部的分化比外界看到的更明显。一边是跨界巨头把眼镜当作现有生态的延伸,试图用最短时间抢下入口;另一边,一批厂商开始从底层的算力、模型到应用全部自己做,把护城河建在别人不愿碰的地方。两种路线相互交织,重新划定了这个赛道的价值分配逻辑。
一、跨界巨头入局:入口比硬件更重要
大模型重新定义了终端,也改变了竞争的焦点。过去厂商比的是参数、屏幕、摄像头,现在比的是谁离用户更近,谁有能力把模型能力转化成日常服务。理想、华为、小米、阿里进入AI眼镜的逻辑,基本都沿着这条线展开。
汽车厂商的思路很直接。理想把智能眼镜当作智能座舱的交互配件,车镜联动,上车之前智能眼镜接管导航,上车之后座舱接管显示,场景连续不中断。这个闭环如果做通,智能眼镜就不再是独立硬件,而是车辆体验的延伸。互联网大厂的动作更快。它们手里有支付、导航、本地生活、内容分发,把高频应用直接映射到眼镜端,等于多了一个离人脸最近的入口。这些能力在手机端已经被验证过,迁移到眼镜上,理论上没有太大门槛。
但这种“生态平移”也有代价。如果眼镜只是把手机的通知、导航和支付搬到眼前,用户的新鲜感会很快退潮。没有底层硬件和交互方式的创新,产品很容易停在“极客玩具”的阶段。更麻烦的是,各家手里能平移的生态高度重合:你有地图,我也有;你能支付,我也能。最后又变成同质化竞争,只不过战场从手机换到了眼镜。跨界入局能快速起量,却未必能建立真正的壁垒。
二、全栈自研:把护城河建在底层
另一条路看起来更慢,也更重。秋果计划Wigain这样的公司没有选择拼接方案,而是从端侧推理引擎到底层大模型全部自研。这个选择对应的是行业里一个普遍问题:不少产品采用的是“硬件拼装+第三方大模型API”的集成模式,前端感知和后端认知相互割裂。摄像头看到的东西传上去,云端模型再返回,中间的延迟和脱节感很难消除。多模态交互不是把几个接口接上就能成立。
自研链路的价值在于协同。以跨语言沟通场景为例,环境噪音是手机端翻译软件解决不了的问题。单纯调用一个云翻译API,只会把噪音也识别进去。但眼镜端可以通过多麦克风阵列和视觉降噪技术做底层联动:麦克风判断声源方向,摄像头识别说话人的嘴型,再交给端侧模型处理。这个“眼看、耳听、脑算”的过程,必须发生在同一套体系里,而不是靠不同供应商的模块临时拼起来。
这种能力的另一个好处是数据自主。政务、工业、医疗这些领域对数据安全极为敏感,第三方云API意味着数据必须出端,很多场景根本推不动。全栈自研让端侧处理成为可能,也才谈得上规模化落地。这个门槛比做一款消费级眼镜高得多,但一旦跨过去,竞争对手很难靠价格战追平。生态平移解决的是入口问题,全栈自研解决的是能不能留在入口里的问题。
三、供应链:中国制造从成本优势转向技术定义
AI眼镜的竞争,不只是品牌之间的竞争。全球超过80%的制造环节已经集中在中国,从光学、声学、芯片到整机代工,链条已经相当完整。但真正值得注意的变化是,国产供应链不再只是“便宜”。
光学显示是成本大头,占整机成本的40%到50%。这个环节过去被海外企业卡住,现在国内公司在衍射光波导和Micro-LED上已经做到了量产级别。彩虹纹是光波导方案的顽疾,直接决定用户能不能长时间佩戴。解决这个问题,不是靠买设备,而是靠材料和工艺的反复调整。国内企业啃下来了,轻量化也同步实现,这比很多品牌发布会上的参数更有意义。
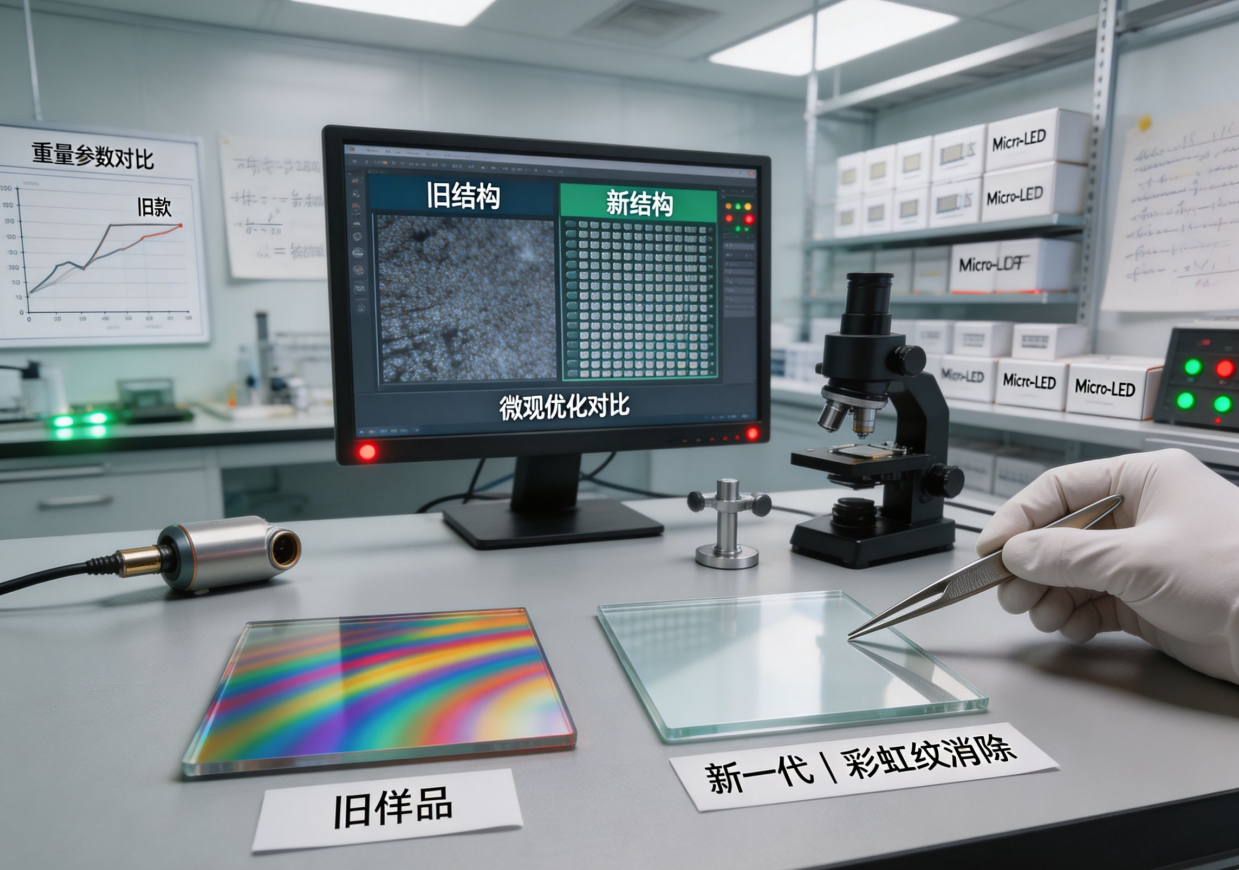
芯片端压力还在。中高端市场海外厂商仍占主导,但国产厂商没有硬拼制程,而是从低功耗音频芯片、双芯双系统这些差异化方案切入。双芯架构的思路是把高性能计算和长续航分开处理,既绕开了先进制程的限制,又解决了眼镜的功耗痛点。政策也在加码。多地已经出台了智能眼镜产业高质量发展行动方案,目标是到2030年实现关键核心技术自主可控,推动整机、操作系统、大模型、芯片、显示、光学全产业链协同集聚。市场驱动叠加政策引导,供应链的角色正在从集成者变成定义者。这个转变,比单纯的出货量增长更关键。
四、垂直场景:先做生产力工具,再做大众消费品
消费级市场还没有完全爆发,同质化却已经来了。这种情况下,AI眼镜最现实的路径是向B端垂直场景渗透。它有两个手机没有的天然优势:第一视角感知,以及免手操作。
工业制造和仓储物流是落地最快的领域。工人戴眼镜巡检,设备参数直接叠加在视野里,远程专家可以看到工人看到的内容,实时标注操作步骤。AR空间计算加上视觉识别,让无纸化作业和远程指导变成日常流程,而不是演示项目。医疗健康领域里,眼镜配合生物传感器可以监测疲劳状态和生命体征,对高危作业人员提供安全预警。文旅和教育场景也在替换传统设备,导游机、讲解器、翻译耳机的一部分功能正在被眼镜整合。
这种“小而美”的路线避开了消费市场的红海,也给产业链上下游提供了明确的商业抓手。一款产品先解决产线上某个具体问题,再逐步扩展到更多场景,比一上来就要取代手机更靠谱。AI眼镜现在最需要的不是大众爆款,而是能证明自己不可替代的生产力场景。从“大而全”转向“小而美”,不是退步,是更接近商业化的现实路径。
五、商业模式:硬件差价养不活研发,服务和数据才是长线
如果只靠卖硬件,AI眼镜这门生意很难持续。研发投入高,迭代速度快,硬件本身的毛利空间又有限。传统消费电子的一次性收入模式,在眼镜上走不通。
头部厂商已经开始尝试“硬件+服务”。硬件只是一个载体,真正赚钱的是后面的订阅:商务用户的会议纪要、跨境用户的翻译套餐、工业客户的远程协作权限。功能可以按需解锁,收入可以持续产生。这种模式并不新鲜,但对眼镜来说,第一次有了落地的可能。
另一个被低估的价值是数据。眼镜采集的是第一视角多模态数据,这些数据对训练AI模型的价值远高于手机屏幕上的点击行为。看得见、听得见、环境上下文完整,这是大模型最缺的训练语料。用户用得越多,模型越聪明,场景越丰富,付费意愿也越强。这个数据飞轮一旦转起来,硬件本身的价格就不再是决定因素。AI眼镜会从单一硬件载体,逐渐变成一个连接物理世界与数字服务的入口,创造的价值可能远超硬件本身。
百镜大战的本质,是一场关于下一代计算平台主导权的长期博弈。生态延伸的路子能靠现有流量快速起量,但真正决定终局的还是底层核心技术。微显示、专用芯片、端侧智能如果继续突破,AI眼镜才可能跨过“能用”到“好用”的鸿沟。在这场兼具生态博弈和国产替代的变革里,能留下来的大概率不是最会营销的,而是那些愿意在自研和供应链上长期投入的公司。它们现在做的事情,决定了三年后谁有资格定义这个平台。