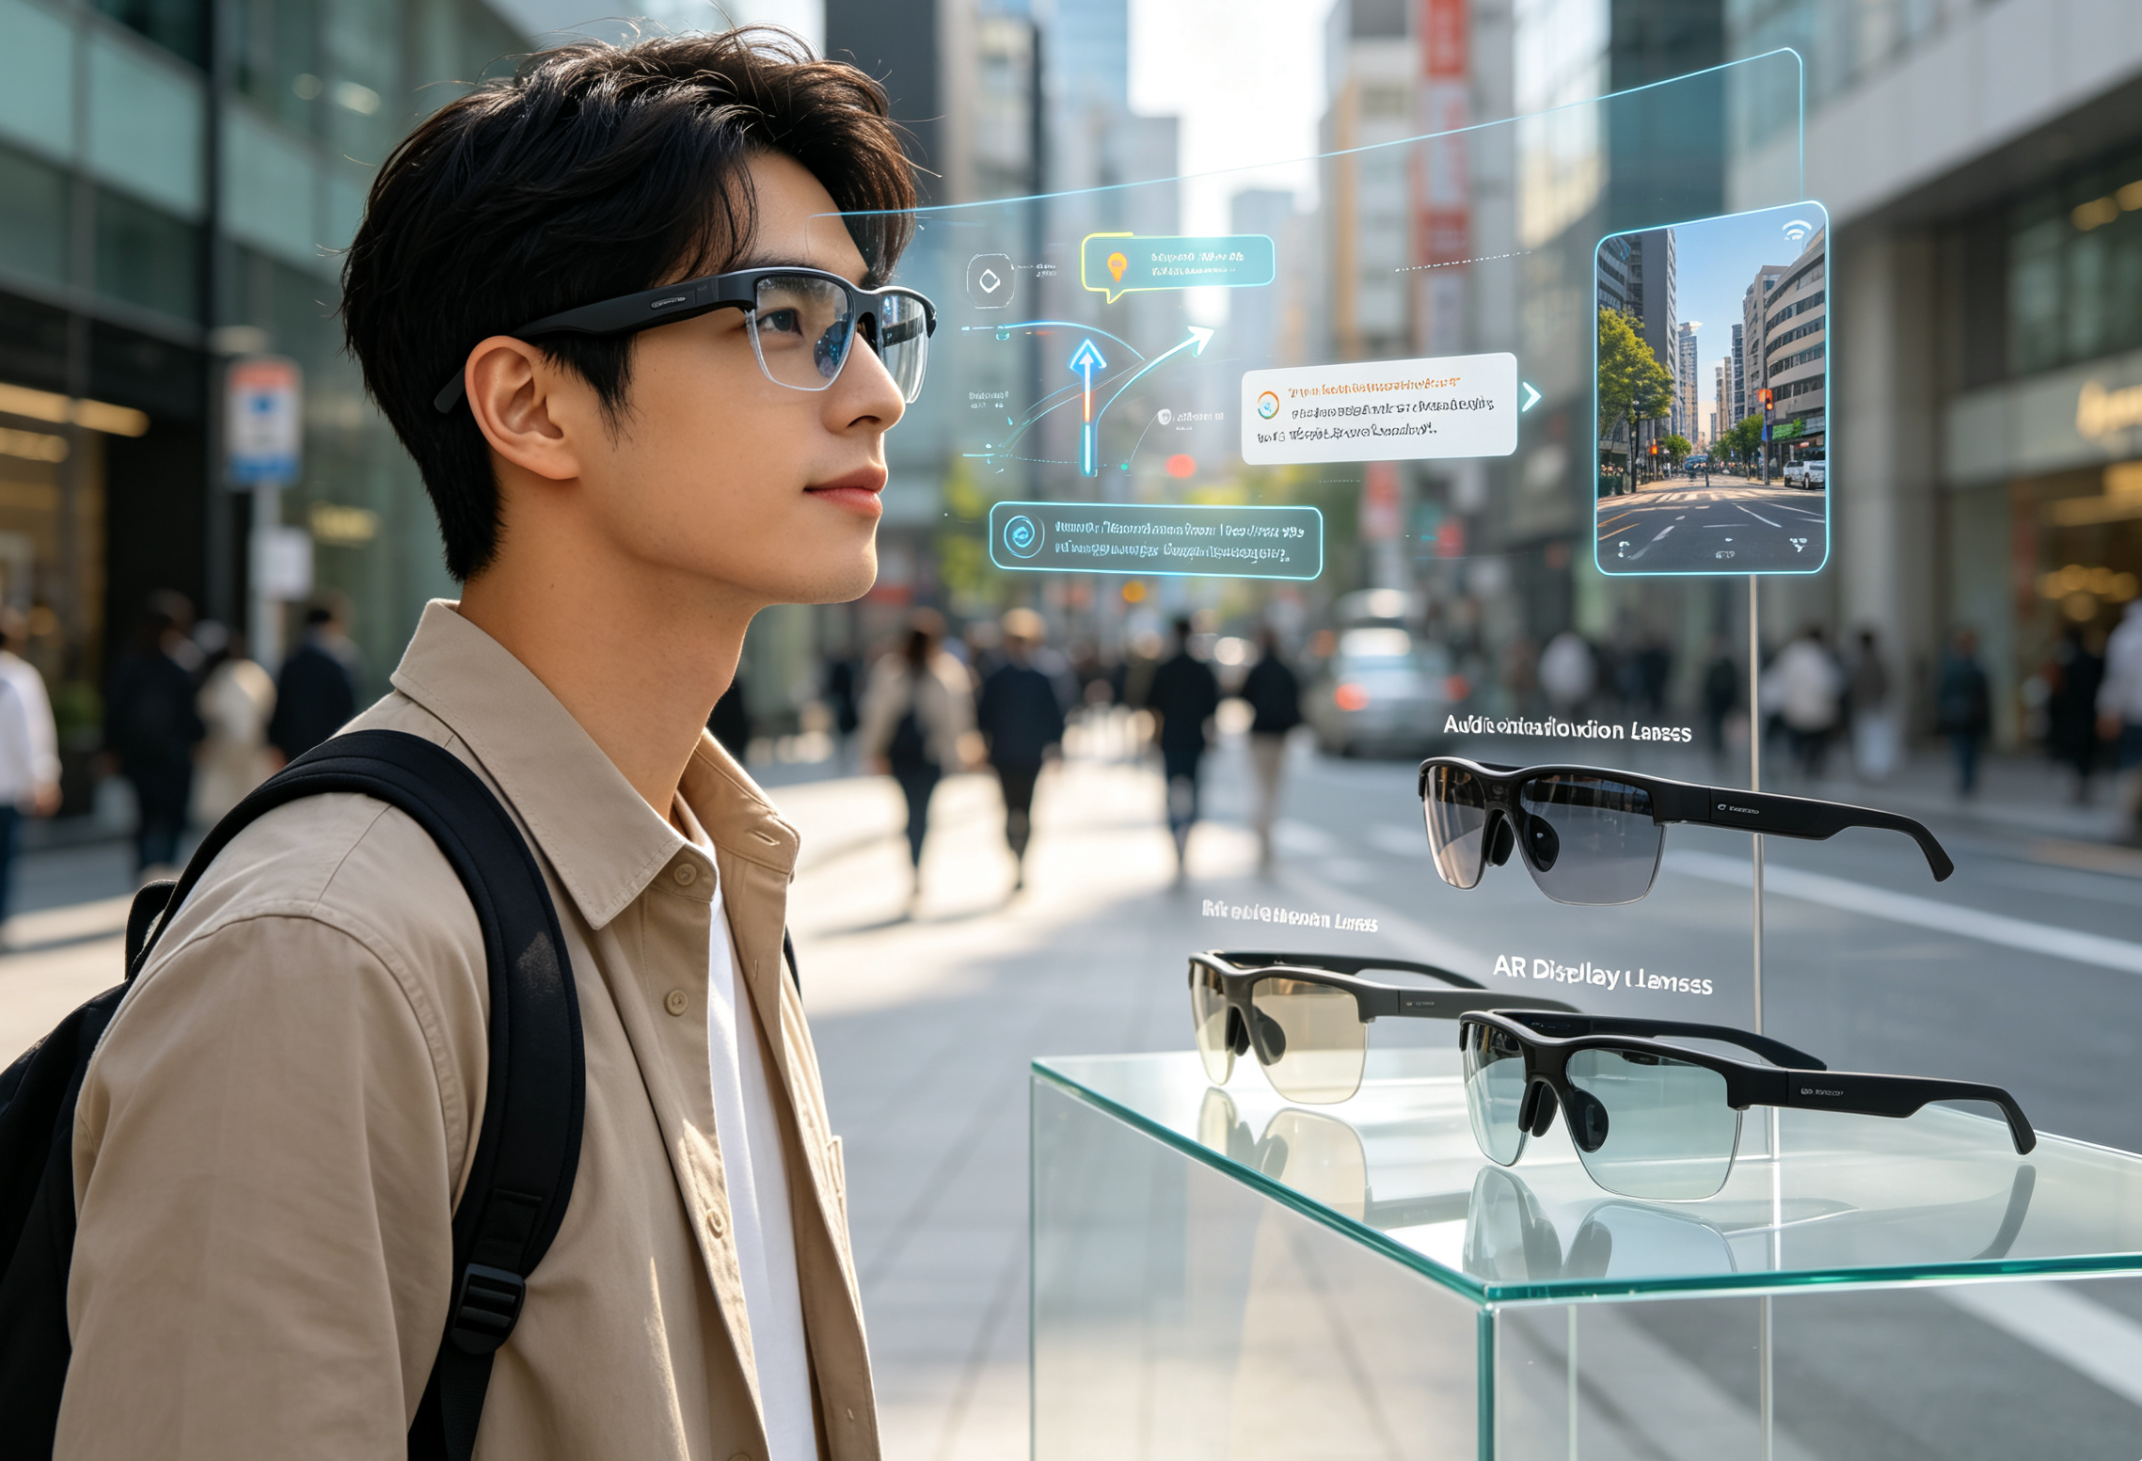
AI智能眼镜不再只是科技展上的概念展品。过去几年,它已经走到普通消费者面前。早期产品只能听音频,没有屏幕,本质上是眼镜形态的智能耳机。后来摄像、耳机、AI大模型被叠加进来,翻译、识景、导航开始落地。再往后,AR显示与大模型融合,带屏显的AI眼镜开始放量。这个品类完成了一轮快速迭代。报告梳理了国内AI智能眼镜市场现状、用户真实诉求、底层技术落地情况,也拆解了高潜力用户群体和未来方向。下面结合报告内容展开。
市场:从百镜大战到带屏显放量
回顾行业发展,可以分成三个阶段。
雏形探索期是2012年到2023年。行业以纯音频无屏产品为主,本质是眼镜形态的智能耳机,AI只是辅助功能。各大厂商陆续入局,开启“百镜大战”。Ray-Ban的跨界合作成为行业标杆,拓展了产品触达渠道。这个阶段解决的是“AI眼镜能不能成为穿戴设备”的问题,还没有解决“眼镜能不能成为交互终端”的问题。
初步验证期是2023年到2025年。产品形态升级,眼镜叠加摄像、耳机与AI大模型,翻译、识景交互、导航等智能化功能逐步落地。用户开始愿意试,但产品还没有完全摆脱手机配件的定位。
快速增长期从2026年开始。AR眼镜和AI大模型深度融合,智能化服务加视觉体验双轮驱动,音摄原有能力保留,带显示屏的AI智能眼镜迎来爆发。这个阶段的竞争点不再是“有没有AI”,而是“AI能不能在眼镜上稳定、自然地工作”。
国内销售数据能说明速度。2023年国内AI智能眼镜零售量仅1.2万台,2024年增长至3.3万台,2025年直接飙升至28.9万台,2025年销量同比增长786%。同时行业参与者快速变多,2025年新增品牌数量同比上涨1400%,新增产品型号同比上涨1520%。报告预测2026全年市场销量将突破70万台。这个数字放在消费电子大盘里不算巨大,但增速和参与度说明,行业已经过了观望期。
产品结构上,带显示屏的AI眼镜占比正在快速抬升。2025年Q1带显示屏产品销售占比52%,Q2、Q3短暂回落,从2025年Q4开始强势反弹来到57%,2026年Q1进一步提升至60%。带屏显的AI眼镜已经成为市场主流选择。这个变化很关键。无屏眼镜解决音频和拍摄,带屏眼镜解决信息呈现。前者是配件逻辑,后者才更接近终端逻辑。
用户:两类人群,两种消费逻辑
报告把用户分为带屏显AI眼镜用户和非屏显AI眼镜用户两组,两类人群画像差异非常明显。
带屏显产品用户消费能力更强:本科及以上学历占比81%,家庭月收入2万及以上占49%。非屏显产品用户本科以上占60%,家庭月收入2万以上占34%。带屏显用户综合消费力、情感诉求、科技产品使用经验全部高于另一组人群。他们愿意为新技术、新体验支付产品溢价,属于技术先驱和创新尝试者。
是什么促使消费者愿意掏钱购买带屏显AI智能眼镜?调研数据总结四大驱动力。
前沿技术驱动占40%。用户认可产品技术先进性,认为这是符合未来趋势的设备。提升信息效率占37%。不用遮挡现实视线,现实画面和数字信息同步呈现,获取信息效率大幅提高。独特视觉体验占36%。可以体验虚实结合的视觉感受。实用价值占30%。实时翻译、导航等功能可以解决现实生活中的具体问题。
这四个驱动力说明,用户不是单纯为“酷”买单。酷是入口,效率是留存。真正让人持续戴的,是它能不能在具体场景里省事。
用户选购带屏显AI眼镜时,排在前三的核心关注点分别是显示效果33%、AI能力29%、音质表现29%。显示效果断层排名第一,是消费者最看重的指标。这个排序很现实。屏幕看不清,AI再强也白搭;音质不好,通话和娱乐体验会打折;AI能力不够,产品就退回普通眼镜加蓝牙耳机。
第一大核心:显示效果不是单一参数
显示效果不是单一参数决定,是入眼亮度、FOV视场角、光学显示方案综合的结果。
入眼亮度决定强光环境下屏幕清晰度。但亮度越高功耗越大。行业主流产品1500nits,少数峰值可达6000nits。FOV视场角决定虚拟画面大小。增大视场角需要平衡设备轻薄度、镜片透明度。行业主流区间25到26度。光学显示方案决定清晰度、畸变、色变表现。目前主流厂商普遍采用Micro-LED加光波导方案。
显示效果排第一,也说明行业还处在早期。用户先解决“看得见”的问题,再谈“用得好”。如果全彩显示、光效率、散热续航不能继续改善,带屏显眼镜很难从尝鲜人群走向大众。
第二大核心:AI能力看场景,不看口号
AI能力是第二大选购要素。用户最看重实时翻译、工作辅助、娱乐社交三大场景。实时翻译对应跨语言沟通,工作辅助对应会议记录协作,娱乐社交对应拍照录像。
国产品牌在AI能力用户认可度排在行业首位。硬件层面采用端云协同加Agent化技术架构。端侧传感器完成实时感知,轻量模型快速响应简单指令;云端大模型处理复杂推理任务,中间通过隐私脱敏上传、负载调度完成协同。软件生态上,它支持接入国内通义千问、智谱、DeepSeek、豆包,海外GPT、Gemini多款大模型,不绑定单一智能体。

落地功能包括:89种语言实时翻译,延迟低于1秒;AI导航把路线投射到视野;行业首创声纹AI支付;AI滚动提词器。同时上线智能体商店,截至2026年7月已有500+上架智能体,开发者注册数量超过35000人,打造出国内规模领先的XR开发者社区。
这些功能里,实时翻译和导航是最容易形成刚需的。翻译解决出国、外事、跨语言会议;导航解决骑行、步行、驾驶时不用低头看手机。声纹支付和提词器则更垂直。智能体商店的意义不在数量,而在生态。如果开发者能围绕眼镜做高频应用,硬件才有持续价值。
第三大核心:音质是隐形门槛
音质体验由扬声器硬件、麦克风阵列降噪算法、第三方专业认证共同决定。行业主流是双扬声器立体声方案。镜腿狭小空间做好扬声器设计是硬件难点。音频输入依靠3到5颗麦克风,搭配波束成形算法,完成降噪、风噪抑制。
配备AAC高端声学双立体声扬声器,拿到QQ音乐臻品音质认证。搭载四麦克风阵列,区分近场、远场、全向拾音模式。自研定向音频算法,降低声音外泄,兼顾通话清晰度和听觉隐私。
音质容易被忽略,但它决定眼镜能不能替代耳机。如果漏音严重,在电梯、办公室、地铁上就不敢用。如果通话降噪不行,对方听不清,功能再炫也没法日常化。开放声场下漏音是行业共性难题,没有办法做到100%不漏音。未来方向是AI相位抵消抑制漏音,端侧小模型本地运行语音处理。硬件层面优化实现真实低音,而不是算法模拟虚低音,搭配三档拾音模式适配不同场景。
品牌与线下:眼镜不是纯线上生意
除三大硬实力之外,品牌形象同样影响消费决策。调研显示在科技实力强52%、品牌可信赖48%、创新领先39%、年轻时尚34%四项心智指标全部领先同行。同时依靠一系列重大事件营销强化品牌认知:登上海外众筹平台打破纪录、成为世界杯转播AI眼镜独家合作伙伴、外事场合完成跨语言翻译实景演示。
AI眼镜非常依赖线下体验。佩戴舒适度、外观、近视配镜都需要线下完成试戴验光。国内布局1000+线下网点,覆盖全部省级行政区,海外700余家门店。行业首个推出碎屏险服务,镜片更换方案灵活,解决近视用户的一大痛点。
线下不是渠道补充,而是产品落地的一部分。眼镜有鼻托、镜腿、重量分布、近视度数。用户不试戴,很难下单。配镜服务做不好,近视人群就被排除在外。碎屏险和镜片更换方案,解决的是使用焦虑。这些看似不酷,却决定复购和口碑。
技术:六大板块,各有瓶颈
报告把底层技术拆解为显示光学、AI、多设备互联、音质、拍摄、续航六大板块。每一项都存在行业机遇与现实瓶颈。
显示光学技术方面,光波导被公认为长期终极路线,厚度可以做到小于3mm,透光率大于85%。衍射光波导兼顾性能和量产能力,成为头部厂商共同选择。当前行业有三大瓶颈:Micro-LED全彩化良率低、碳化硅材料成本高、光效率不足带来续航散热矛盾。短期行业以单绿Micro-LED实现AI信息提示;中期向全彩Micro-LED演进,视场角扩大到50到70度;长期目标是体全息、光场显示,实现全天候无感虚实融合。自研单光机驱动双目显示架构,解决光波导彩虹纹、正面漏光等痛点,同时深度参与供应链定制管控产能。
AI技术与应用方面,AI技术采用端云协同加Agent智能体架构。当前行业有一个难以回避的“不可能三角”:轻量化、长续航、高算力三者很难同时做到极致。另外杀手级高频应用稀缺、终端算力功耗矛盾、缺少统一操作系统生态,都是行业现实阻碍。未来AI会从被动响应的端云协同,走向Agent主动执行;交互从纯语音升级语音加视觉加手势多模态;商业模式上硬件利润变薄,订阅服务、OS生态会成为重要收入来源。
多设备互联互通方面,AI智能眼镜正在从手机配件,进化成独立的空间计算终端,承担信息窗口、感知中枢、场景触发器角色。依靠蓝牙加Wi-Fi P2P双通道通信、端云协同AI、底层支持体系,完成跨设备联动。输出开放SDK,对接支付宝、京东、微信生态,持续OTA迭代系统功能,降低开发者接入门槛。
音质技术方面,声音输出分为双扬声器、骨传导两大路线,输入依靠多麦克风阵列完成拾音降噪。开放声场下漏音是行业共性难题,没有办法做到100%不漏音。未来方向是AI相位抵消抑制漏音,端侧小模型本地运行语音处理。硬件层面优化实现真实低音,而不是算法模拟虚低音,搭配三档拾音模式适配不同场景。
拍摄技术方面,硬件普遍使用微型CMOS传感器,痛点在于传感器体积受限,进光量不足,对焦困难,传统横置拍摄视角存在缺陷。未来会向可变焦镜头、AI画质增强、偷拍识别隐私防护方向发展。采用传感器竖置方案,原生支持3K竖屏录像,适配短视频社交平台;提供多套拍照录像画幅;HDR、夜景降噪算法在眼镜端本地运行,拍完直接成片,不需要等待手机处理。
续航技术方面,镜腿狭小空间,才是电池容量最大约束,而不是整机重量。行业普遍采用微型镜腿电池、磁吸充电、充电仓补充续航,双芯架构分配算力,复杂任务交给主芯片,低功耗任务交给协处理器省电。固态电池、低功耗Micro-LED、低功耗芯片是未来续航突破方向。采用高通AR1加NXP RT600双芯,磁吸充电20分钟充到80%,配套大容量随身充电仓,实现长待机、长时间录像听歌通话。
这六块技术不是并列关系。显示决定信息入口,AI决定交互能力,互联决定场景边界,音质和拍摄决定日常可用性,续航决定能不能全天佩戴。任何一块短板都会把产品拉回“玩具”状态。
高潜力用户:谁在买,谁先买
带屏显AI智能眼镜典型用户画像:平均年龄31岁,72%为男性,81%本科以上学历,接近一半家庭月收入2万以上。职业分布上,数据研发人员占比最高28%,其次公司职能人员25%。中高层管理者、销售商务是优先辐射人群。创意、自媒体工作者属于后续拓展人群。
报告把购买用户划分6类人群:随和体验派占比最高38%,热衷于电子产品测评体验;科技弄潮党占19%,愿意为前沿科技支付溢价;品质生活家13%;功能技术群12%;钝感佛系族12%;精明保守者6%。
对比带屏显和非屏显用户,带屏显用户在科技性能、基础功能、情感诉求维度打分明显更高。他们对于硬件性能、全新交互体验更加敏感。这群人不是普通消费者,是早期采用者。他们愿意容忍不完美,但也会放大缺点。产品如果能在他们手里跑通,才有机会向更广泛人群扩散。
展望:从尝鲜到离不开,还差几步
AI智能眼镜正处在从无屏辅助工具,迈向有屏交互终端的关键拐点。用户心态从单纯尝鲜,慢慢走向日常离不开。这个转变不会一夜发生,但方向已经清楚。
第一,即时交互成为新刚需。导航悬浮箭头、外语实时字幕、会议信息浮现在视野,视线直接获取信息,不用低头看手机。移动场景效率提升会慢慢培养用户使用习惯。
第二,AI助手完成能力升级。普通语音音箱只能听声音回复,带屏眼镜把AI变成视觉协同伙伴,做到所见即所得。
第三,影音娱乐场景迁移。通勤、居家躺卧等私密场景,眼镜作为第二块屏幕,会分流手机平板的使用时长,带来全新增量市场。
放眼全球,全彩Micro-LED工程验证落地,衍射光波导量产成熟,端侧AI芯片算力持续提升,ODM整机集成能力不断进步,行业关键技术瓶颈正在被逐个攻克。谷歌Android XR推动底层标准统一,行业竞争逻辑从各家封闭圈地,走向生态共建,先做大整体市场蛋糕,再比拼份额。供应链多源共存,开放成为行业主旋律。
AI智能眼镜已经告别概念炒作,进入高速增长通道。带显示屏机型逐步成为市场主流,显示效果、AI能力、音质是消费者购买的三大核心决策点。硬件层面,衍射光波导、端云协同AI、双芯低功耗架构成为主流技术路线,但全彩显示、续航、高频杀手级应用,依旧是行业待翻越的高山。核心消费人群集中在高学历、高收入的技术尝鲜群体,线下试戴、配镜服务是产品落地必不可少的环节。未来,AI智能眼镜不只是一副可以听歌拍照的眼镜,更是下一代个人空间计算终端。行业不再比拼单一硬件参数,开放生态、开发者智能体、多场景真实落地,会决定厂商最终能走多远。